Les 48 premières heures : sécuriser avant de réparer
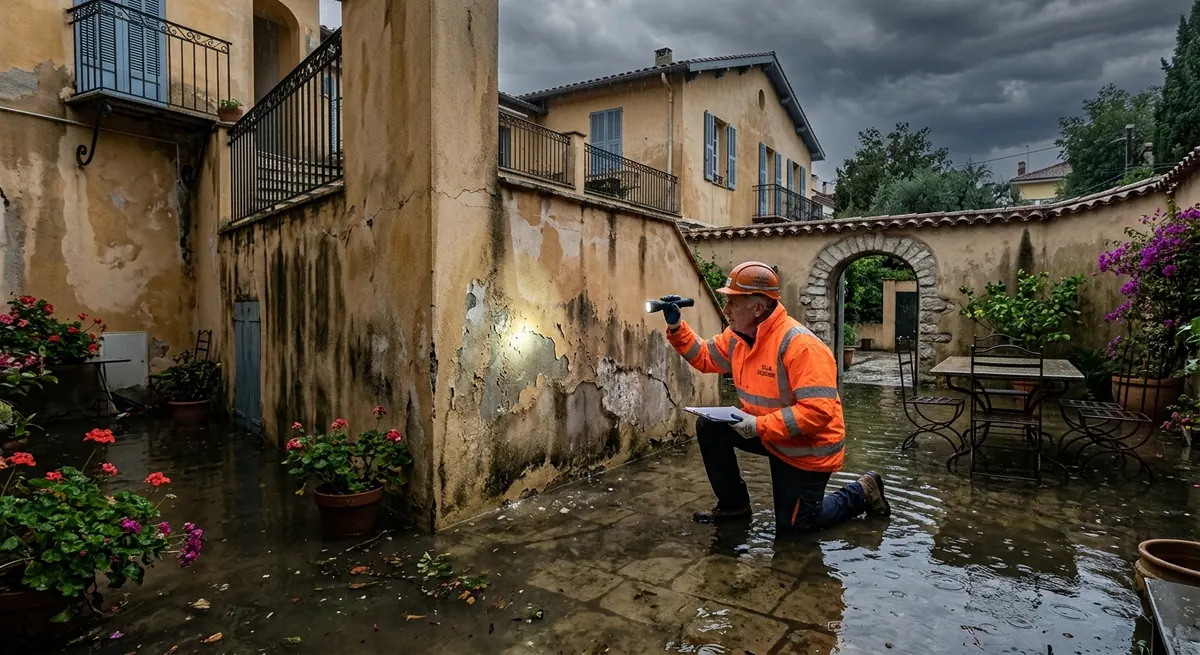
Sur la Riviera, un orage méditerranéen peut déverser 150 à 200 mm d'eau en trois heures sur des bassins versants courts et pentus, du Paillon à Nice jusqu'à la Siagne à Mandelieu. Le réflexe numéro un n'est pas de sécher, c'est de couper l'électricité au tableau si l'eau a atteint les prises ou le compteur, puis de photographier absolument tout avant de déplacer un meuble ou de jeter un tapis détrempé. J'ai vu trop de dossiers d'assurance rejetés ou minorés parce que le sinistré avait nettoyé trop vite : les photos datées, avec un objet du quotidien pour l'échelle, valent plus que n'importe quel constat verbal fait une semaine plus tard.
Une fois la sécurité électrique et le risque d'effondrement écartés, la priorité devient l'évacuation de l'eau stagnante et l'assèchement rapide, car un mur en pierre ou en parpaing gorgé d'eau pendant plus de 72 heures voit son taux d'humidité grimper de façon quasi irréversible sans traitement. Une pompe de relevage louée coûte entre 60 et 120 euros la journée chez un loueur type Kiloutou à Antibes ou Cannes-la-Bocca, et un déshumidificateur industriel entre 80 et 150 euros par jour selon la puissance. Pour une villa de 150 m² inondée sur un rez-de-chaussée, comptez généralement une à deux semaines de séchage intensif avant même d'envisager la réfection des sols ou des enduits, sous peine de voir apparaître moisissures et cloques de peinture six mois plus tard.
Diagnostic structurel : ce qu'un vrai coup de mer ou une crue peut cacher
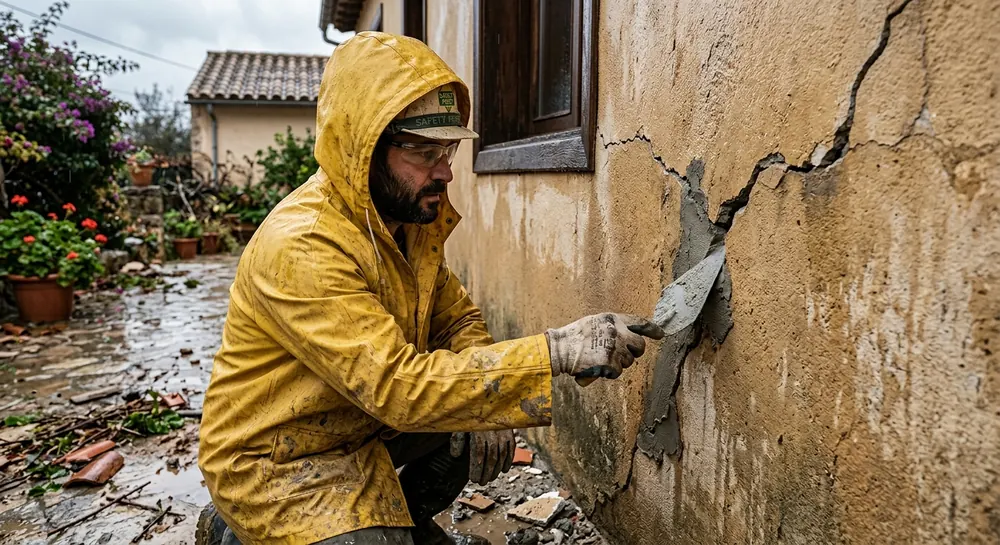
Les épisodes comme celui qui a ravagé la vallée de la Vésubie ou plus récemment certains quartiers de Nice et de Cagnes-sur-Mer près de la Cagne montrent que les dégâts visibles ne sont que la partie émergée. Un mur de soutènement qui a subi une pression hydraulique importante peut présenter des fissures qui n'apparaissent que trois à six semaines plus tard, quand les mouvements de terrain se stabilisent. Faire appel à un bureau d'études structure, ou à défaut à un expert bâtiment indépendant, coûte entre 600 et 1500 euros selon la surface et la complexité, mais cette dépense évite des surprises bien plus coûteuses : une reprise en sous-œuvre mal anticipée sur une villa perchée entre Grasse et Vence peut atteindre 15 000 à 40 000 euros si le terrain a bougé.
Le diagnostic doit aussi porter sur les fondations en cas de ruissellement important en pente, fréquent sur les collines de Vence, Falicon ou l'arrière-pays cannois, où l'eau chargée de boue et de gravats peut affouiller un pied de mur en quelques heures. Vérifiez systématiquement l'aplomb des ouvertures, l'état des linteaux et la présence de tassements différentiels au sol carrelé, souvent révélateurs de vides sous dallage créés par l'érosion. Pour les villas en bord de mer entre Antibes et Golfe-Juan, il faut ajouter un contrôle spécifique de la salinité résiduelle dans les maçonneries, car l'eau de mer remontée par les tempêtes accélère la corrosion des armatures béton bien plus vite qu'une simple inondation d'eau douce.
Assurance et déclaration de sinistre : le parcours réel sur la Côte d'Azur
La déclaration doit intervenir dans les cinq jours ouvrés suivant le sinistre, ou dix jours en cas de catastrophe naturelle reconnue par arrêté interministériel, ce qui arrive régulièrement pour les communes du Var et des Alpes-Maritimes après un épisode cévenol. Vérifiez immédiatement sur le site officiel si votre commune, qu'il s'agisse de Nice, Mandelieu-la-Napoule ou Roquebrune-Cap-Martin, fait l'objet d'un arrêté CatNat, car cela change radicalement la couverture et supprime la franchise standard au profit d'une franchise légale fixée à 380 euros pour les biens à usage d'habitation. Sans reconnaissance CatNat, tout dépend de la garantie tempête ou dégât des eaux du contrat, souvent plus restrictive sur les infiltrations progressives.
L'expert d'assurance passe généralement sous quinze jours dans les zones denses comme Nice ou Cannes, mais peut prendre trois à quatre semaines dans l'arrière-pays lors de sinistres massifs touchant plusieurs centaines de foyers simultanément. Mon conseil de terrain : faites établir votre propre devis contradictoire par un artisan de confiance avant le passage de l'expert, car un chiffrage détaillé poste par poste, avec photos et métrés précis, accélère nettement la négociation et évite les indemnisations au forfait sous-évaluées. Sur une villa de standing à Cap d'Antibes ou Beaulieu-sur-Mer, l'écart entre l'offre initiale de l'assureur et le montant final négocié avec un expert d'assuré indépendant, facturé entre 5 et 10 % du montant du sinistre, dépasse fréquemment 20 %.
Le chantier de réparation : postes de travaux, prix et délais réalistes
Une fois l'assèchement terminé, l'ordre logique des travaux commence par le gros œuvre : reprise de fissures structurelles entre 150 et 400 euros le mètre linéaire selon la profondeur, réfection de soubassement ou de mur de soutènement entre 300 et 600 euros le mètre carré. Vient ensuite l'électricité, quasi systématiquement à refaire en partie basse dès que l'eau a dépassé 30 centimètres, pour un budget de 3000 à 8000 euros sur une villa moyenne selon le nombre de circuits touchés. Les enduits et cloisons en placo gorgés d'eau doivent être piochés jusqu'à 1,20 mètre de hauteur minimum même si la trace ne monte qu'à 80 centimètres, car la remontée capillaire continue après le sinistre ; comptez 40 à 90 euros le mètre carré en réfection d'enduit traditionnel à la chaux, particulièrement recommandé sur les bâtis anciens du vieux Nice ou de Grasse.
Pour les menuiseries extérieures, souvent les premières victimes d'un coup de vent à plus de 100 km/h comme on en voit régulièrement entre Menton et Monaco lors des épisodes de mistral remontant, le remplacement d'une baie coulissante aluminium standard coûte entre 1200 et 3000 euros selon les dimensions, hors survitrage anti-tempête qui ajoute 15 à 20 % au budget mais se rentabilise dès le prochain épisode. Les sols, particulièrement le parquet massif très prisé dans les villas de Cap-Ferrat ou Théoule-sur-Mer, doivent être considérés comme perdus s'ils ont trempé plus de 48 heures : la dépose-repose coûte entre 60 et 120 euros le mètre carré selon l'essence. Globalement, pour une villa de 180 m² touchée par une inondation de 40 centimètres au rez-de-chaussée, le budget de remise en état complet, hors mobilier, oscille entre 45 000 et 90 000 euros, avec un délai de chantier réaliste de trois à cinq mois en tenant compte du temps de séchage et de la disponibilité des artisans en haute saison.
Prévention et mise à niveau : se préparer au prochain épisode méditerranéen
Après reconstruction, c'est le moment idéal pour intégrer des protections que la plupart des villas de la Riviera n'ont pas, faute d'y avoir pensé lors de la construction initiale. Des batardeaux amovibles aux ouvertures exposées coûtent entre 200 et 600 euros par ouverture et se posent en dix minutes en cas d'alerte orange ou rouge Météo-France, un système d'alerte à surveiller particulièrement entre septembre et novembre sur tout le littoral entre Fréjus et Menton. Un clapet anti-retour sur les canalisations d'évacuation, indispensable pour les villas en rez-de-jardin proches d'un vallon ou d'un ruisseau souvent classé en zone inondable au PPRI, revient à 300 à 800 euros posé et évite les refoulements d'égout qui aggravent considérablement les dégâts sanitaires.
Sur le plan structurel, faire relever le niveau des seuils de porte de 15 à 20 centimètres lors de la réfection coûte relativement peu, entre 400 et 1000 euros par accès selon la configuration, et réduit drastiquement le risque d'entrée d'eau lors d'un futur ruissellement. Pensez aussi à faire réviser le drainage périphérique et les avaloirs de la propriété avant chaque automne : un curage de gouttières et de drains français coûte 150 à 350 euros et représente sans doute le meilleur rapport prévention-prix qui existe sur la Côte d'Azur, où les collines urbanisées de Nice, Cannes ou Antibes concentrent des ruissellements de plus en plus violents sur des sols imperméabilisés. Enfin, vérifiez chaque année que votre contrat multirisque habitation inclut bien la garantie tempête ET dégât des eaux par ruissellement extérieur, deux garanties parfois dissociées et trop souvent négligées jusqu'au jour où l'on en a réellement besoin.
Questions fréquentes
Cinq jours ouvrés pour un sinistre tempête classique, dix jours à partir de la publication de l'arrêté de catastrophe naturelle pour une inondation reconnue CatNat. Déclarez dès que possible même sans attendre l'arrêté officiel, et conservez tous les justificatifs et photos datées.
Oui si votre commune obtient un arrêté CatNat, ce qui peut concerner des zones jamais inondées auparavant lors d'un épisode exceptionnel. La couverture dépend de l'arrêté préfectoral, pas uniquement du classement PPRI existant, donc vérifiez systématiquement le site officiel après chaque gros épisode.
Généralement oui jusqu'à 1,20 mètre de hauteur, car la remontée capillaire continue au-delà de la trace visible et peut faire réapparaître moisissures ou cloques d'enduit plusieurs mois après un chantier fait trop juste.